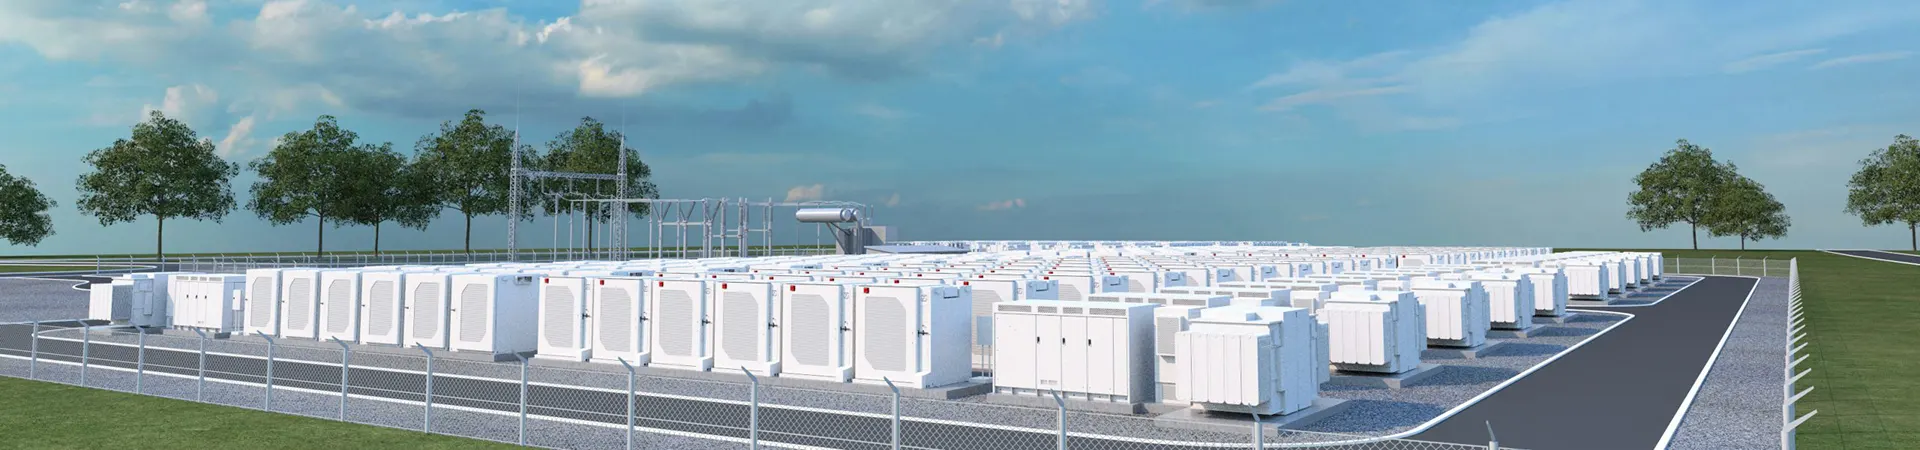


La capacité de production actuelle des batteries lithium-ion américaines est de 60 GWh. Toutefois, de nouvelles usines de batteries aux États-Unis devraient porter la capacité de production annuelle à plus de 630 GWh au cours des cinq prochaines années.
Si l'on tient compte des pays qui ont conclu des accords de libre-échange avec les États-Unis, si toutes les annonces de construction d'usines de batteries se concrétisent, la capacité de production annuelle de batteries des États-Unis et des pays signataires d'accords de libre-échange atteindra 1 400 GWh. Cependant, il est possible que toutes les annonces ne se concrétisent pas en raison de l'expérience de fabrication et de la main-d'œuvre, technologies de stockage de l'énergie et des facteurs financiers.
Sur une base ajustée au risque, la capacité de production annuelle de batteries aux États-Unis et dans les pays de l'ALE devrait atteindre 1 000 GWh.
En outre, la majorité des batteries aux États-Unis sont actuellement utilisées dans l'industrie des véhicules électriques, avec seulement 10% dédiées à des applications non automobiles, principalement des systèmes de stockage d'énergie.
Toutefois, il existe certains avantages, car 25% des nouvelles usines de fabrication de batteries ne déclarent pas publiquement les marchés qu'elles desserviront, et il est possible qu'une partie de la capacité de production soit utilisée pour la fabrication de piles à combustible. stockage de l'énergie dans les batteries lithium-ion des systèmes d'alimentation en eau.
Les fabricants américains de batteries doivent être en mesure de fournir des produits qui répondent aux besoins des utilisateurs, de les vendre à des prix compétitifs et de livrer régulièrement des produits de haute qualité en quantités suffisantes et dans les délais impartis. Les facteurs qui influencent le succès final de ces usines de fabrication de batteries comprennent l'expertise technique, les incitations et les coûts des matières premières.
En règle générale, la production initiale d'une usine de fabrication de batteries peut représenter 50% de la capacité de production annuelle finale. Les nouveaux venus sont généralement plus lents à augmenter leur production que les fabricants expérimentés. En revanche, la production de batteries de la Chine peut atteindre environ 98% de capacité de production annuelle finale en raison de sa riche expérience dans la production de batteries. Il est donc essentiel de travailler avec des fabricants expérimentés pour augmenter la production et, en fin de compte, améliorer la compétitivité des coûts des batteries nationales.
Les coûts des matériaux jouent un double rôle dans la compétitivité des coûts des batteries : Premièrement, le coût le plus important dans la fabrication des batteries est le coût des matériaux, les plus chers étant les matières premières utilisées pour produire les matériaux actifs de la cathode (CAM).
Entre 2020 et 2022, le coût du carbonate de lithium passera de $6/kg à $70/kg. Pour donner un ordre d'idée, pour chaque augmentation de $30/kg du prix du carbonate de lithium et de l'hydroxyde de lithium, le prix de la batterie augmentera de 25%. L'achat de ces matériaux à grande échelle jouera un rôle clé dans la réduction des coûts des matières premières.
La disponibilité des matières premières et des installations de recyclage aux États-Unis a un impact significatif sur la compétitivité des coûts des batteries qu'ils fabriquent, en particulier au cours des dernières années. Si les usines de fabrication de batteries peuvent obtenir des matières premières à des coûts raisonnables et augmenter leur production jusqu'à 90%.
L'insuffisance de l'offre de matières premières est le principal problème auquel se heurte actuellement l'industrie américaine du stockage de l'énergie. SEIA a souligné que les principales matières premières pour la production de batteries lithium-ion comprennent le lithium, le phosphore, le graphite, etc., mais la plupart de ces matières premières ne sont pas extraites et produites aux États-Unis et doivent être importées.
Prenons l'exemple du phosphore. Bien que la capacité de production de phosphore des États-Unis et des pays ayant signé des accords de libre-échange soit suffisante pour répondre à la demande américaine, environ 70% des ressources mondiales de phosphore sont concentrées au Maroc, ce qui signifie également que les entreprises américaines devront faire face à la concurrence du monde entier.
De plus, l'offre de matières premières essentielles telles que le lithium et le graphite est encore plus restreinte. Parmi ces matières, le graphite pourrait constituer un "goulot d'étranglement potentiel" pour l'industrie américaine du stockage de l'énergie dans les batteries.
Les analystes estiment qu'à l'heure actuelle, les États-Unis ne disposent d'aucune base de production de graphite naturel. Bien que l'Australie et le Canada puissent exporter du graphite, ils ne sont toujours pas en mesure de répondre à la demande américaine. Pour combler l'écart, les États-Unis devront chercher à importer davantage de graphite naturel ou de graphite synthétique.
La capacité des États-Unis à améliorer la fiabilité du réseau dépend de la rapidité de la production nationale et du déploiement de la technologie de stockage de l'énergie par batterie, mais l'industrie américaine actuelle du stockage de l'énergie doit encore faire face à de nombreux obstacles, notamment les 10 premiers fabricants mondiaux de batteries de stockage d'énergie. Face à l'avenir, les États-Unis doivent réaliser des investissements stratégiques dans l'ensemble de la chaîne industrielle. Le développement de l'industrie nationale du stockage de l'énergie sera la clé de la sécurité énergétique des États-Unis.
L'évolution du marché de l'énergie a imposé des exigences plus élevées aux fabricants nationaux des États-Unis, et il est impératif de créer des bases de stockage de l'énergie. Pour atteindre les objectifs climatiques fixés, les produits de stockage de l'énergie fabriqués aux États-Unis doivent non seulement répondre à la demande de stockage des énergies renouvelablesmais aussi à des prix compétitifs, avec une qualité, un délai et une capacité de production stables.
Il est recommandé au gouvernement américain d'augmenter l'approvisionnement en matières premières et d'adopter des mesures d'incitation à partir des gouvernements des États afin de réduire le coût d'investissement initial du projet. Il est également nécessaire d'accélérer la construction du projet, d'utiliser l'expérience de fabrication existante et de renforcer la coopération avec les pays partenaires afin de promouvoir l'amélioration des normes de travail.
Bien que la capacité installée de stockage d'énergie aux États-Unis ait augmenté rapidement au cours de l'année écoulée, la vitesse de construction ne peut pas suivre la croissance de la demande. Pour les investisseurs de projets, outre les goulets d'étranglement tels que les matières premières et les coûts, ils sont également confrontés au problème de la lenteur des processus d'approbation.


 +86 - 18925002618