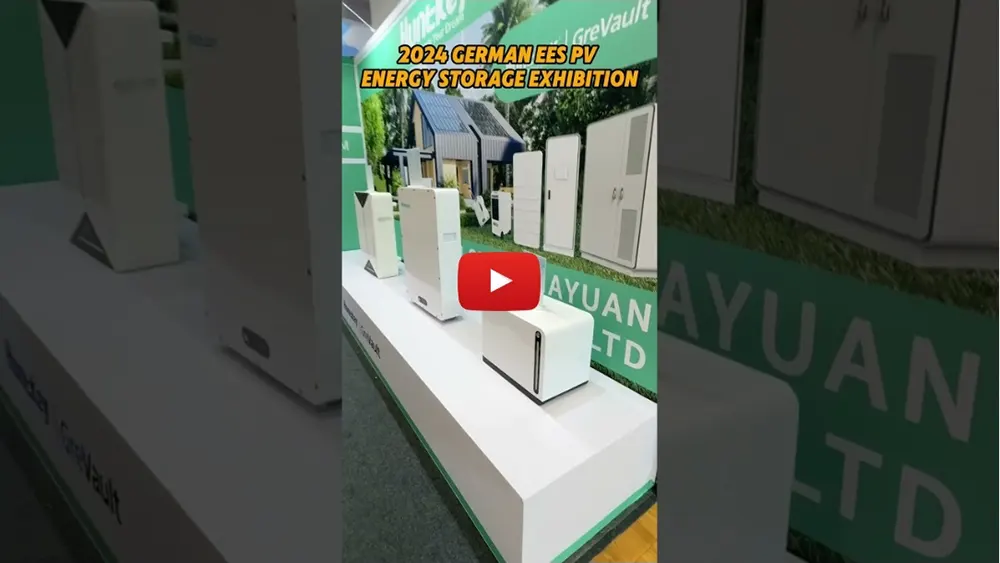
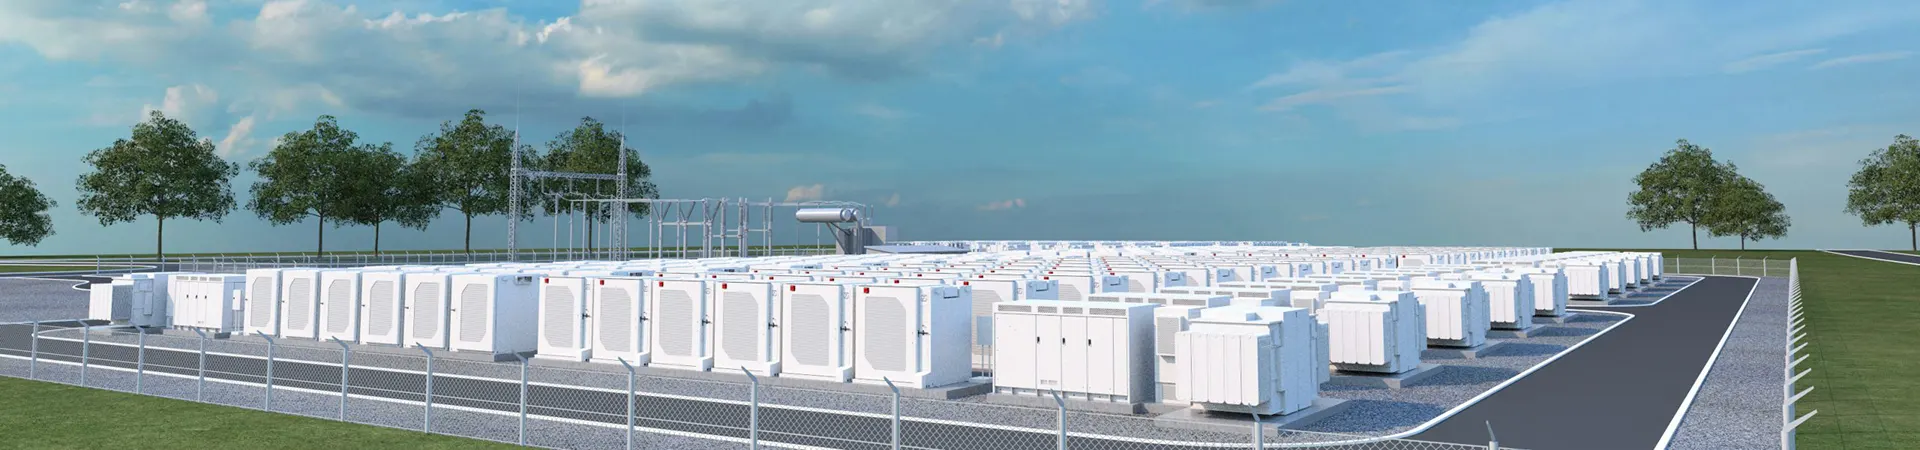


Сценарии применения накопителей энергии можно разделить на три категории: со стороны источника питания, со стороны энергосистемы и со стороны пользователя: накопители энергии, установленные со стороны источника питания и со стороны энергосистемы, называются "накопителями энергии до счетчика", а накопители энергии со стороны пользователя называются "Аккумуляторные батареи за счетчиком“.
- Накопители энергии до счетчика: Также известный как "большой накопитель", он в основном используется на новых электростанциях, в электросетях и других сценариях. Мощность накопителей энергии велика, и это инвестиции в энергетику. В конце применения особое внимание уделяется безопасности и стабильности;
- Накопители энергии за счет счет счетчика: Он подразделяется на Для промышленного, коммерческого и бытового использования мощность накопителей энергии невелика. В 2022 году на крупные накопители будет приходиться 92% установленных мощностей электрохимических накопителей энергии, занимая лидирующую позицию. В соответствии с различиями в сценариях применения накопителей энергии, продукты для интеграции систем хранения энергии также различаются.
Кроме того, различные сценарии применения предъявляют разные требования к компонентам систем хранения энергии: промышленные и коммерческие системы хранения энергии в основном интегрирована и использует встроенные шкафы.
Емкость накопителя энергии относительно невелика, функции системы относительно просты, а требования к управлению системой ниже, чем у электростанций с накопителями энергии.
Из-за длительного срока эксплуатации электростанции с накопителями энергии сложнее обслуживать, и они требуют более высоких затрат на производительность, безопасность, строительство, эксплуатацию и обслуживание системы хранения энергии.

Мировой рынок накопителей энергии в основном делится на две категории: первая категория - это зрелые рынки, такие как Европа, США, Япония, Южная Корея, Австралия и т.д., и спрос на рынке, как правило, стабилен; вторая категория - развивающиеся рынки, такие как Бразилия, Ирландия, Индия, Африка, Египет и т.д., находятся в периоде взрывного роста нового спроса.
- С точки зрения зрелых рынков, Европа является крупнейшим в мире рынком бытовых накопителей энергии, а Германия, Италия и Великобритания входят в тройку лидеров; спрос на установку накопителей энергии в Японии и Австралии также сосредоточен на бытовых накопителях, устанавливаемых за счет счет счетчика. На рынках США и Южной Кореи доминируют накопители энергии, устанавливаемые перед счетчиками.
- С точки зрения развивающихся рынков, Индия, Бразилия, Африка и другие регионы также вышли на рынок накопителей энергии на фоне преобразования энергосистем и быстрого роста новых энергетических рынков. Судя по новой установленной мощности глобальных накопителей энергии в 2022 году,
На долю Китая/Европы/США придется 36%/26%/24% рынка соответственно. Среди них Китай в основном полагается на накопители энергии перед счетчиками, и текущий спрос на них в основном обусловлен китайской политикой обязательного распределения и хранения новой энергии; в то время как основной спрос на накопители энергии перед счетчиками в США обусловлен строительством старых местных электросетей.

По данным IHS Markit, CR5 крупных интеграторов систем хранения данных в США достигнет 55% в 2021 году. Крупные интеграторы систем хранения данных - это в основном местные производители, среди которых Fluence занимает первое место с показателем 18%; китайский интегратор систем хранения энергии Sungrow входит в ТОП-10 крупных интеграторов систем хранения данных в США.
Кроме того, среди китайских интеграторов систем хранения энергии Sungrow, Canadian Solar, Kellu Electronics и BYD выпускают продукцию под собственными брендами. Среди них Canadian Solar опирается на многолетний опыт работы EPC-отдела группы в США. На долю американских поставок приходится более чем высокий объем.
В настоящее время на китайском рынке существует множество интеграторов накопителей энергии, но их концентрация все еще невелика. Если вы хотите узнать больше о производителях накопителей энергии, пожалуйста, перейдите по ссылке Топ-10 мировых производителей аккумуляторов для хранения энергии.

Поскольку последующие области применения литий-ионных аккумуляторов делятся на три части: потребление, питание и хранение энергии, важно проследить весь жизненный цикл развития отрасли:
- Эволюция модели конкуренции производителей мобильных телефонов прошла четыре стадии: "новые и старые силы начинают противостоять друг другу - новые силы входят, а старые силы отступают - новые силы выбивают - перестановка заканчивается, и модель стабилизируется", и в настоящее время вступила в олигопольный рынок;
- Автомобильные производители комплектующих в 2023 году - это начало нового года, ознаменовавшего собой ожесточенную ценовую войну. После того как Tesla и BYD снизили свои цены, различные бренды электромобилей последовали их примеру и скорректировали свои цены. По мере того как цены приближаются к себестоимости, в отрасли происходит консолидация. В настоящее время на рынок вышло множество интеграторов систем хранения энергии, но концентрация отрасли все еще низкая. С внедрением правил жизненного цикла отрасли и четкой политики компании, у которых отсутствуют основные технологии хранения энергии и не отвечающие стандартам безопасности, будут ликвидированы в соответствии с отраслевыми тенденциями.
Кроме того, в настоящее время разработка систем хранения энергии все еще находится на ранней стадии, и существует две основные модели развития:
- Модель развития профессионального интегратора: фокусируются на собственных связях и позиционируют сторонних поставщиков. Например, Haibositron, Kellu Electronics и др. имеют конкурентные преимущества в том, что у них нет конфликта интересов с некоторыми интеграторами, они имеют широкие каналы продаж и могут быть быстро внедрены через интеграторов;
- Интегрированная модель разработки: Производители ПСУ и батарей вертикально расширяют цепочку создания стоимости, осуществляют независимое производство и изготовление основных компонентов систем хранения энергии, таких как ПСУ и батареи, а также предоставляют услуги по полной системной интеграции силами независимых конструкторских отделов. Конкурентное преимущество заключается в интегрированных продажах продукции, способствующих снижению затрат и увеличению прибыли.
Наконец, помимо специализации на системной интеграции, компании среднего звена, специализирующиеся на четырех основных компонентах, имеют технические преимущества в производстве устройств и расширяют свою деятельность в области системной интеграции.

В этой статье представлены 10 крупнейших производителей продуктов жидкостного охлаждения в Китае: Inspur Information, Sugon, Lenovo, Invicoolool, Goaland, Tsinghua Unigroup, TANATAL, Sugon, Alibaba Cloud и ZTE.

Китайские производители литий-ионных аккумуляторов также прилагают постоянные усилия, чтобы найти более подходящие батареи для промышленных и коммерческих накопителей энергии и бытовых накопителей энергии. В этой статье мы расскажем о 10 лучших батареях высокой емкости в Китае в 2023 году.
Ожидается, что к 2030 году объем мирового рынка электрохимических накопителей энергии достигнет $120-$150 млрд.

 +86 - 18925002618