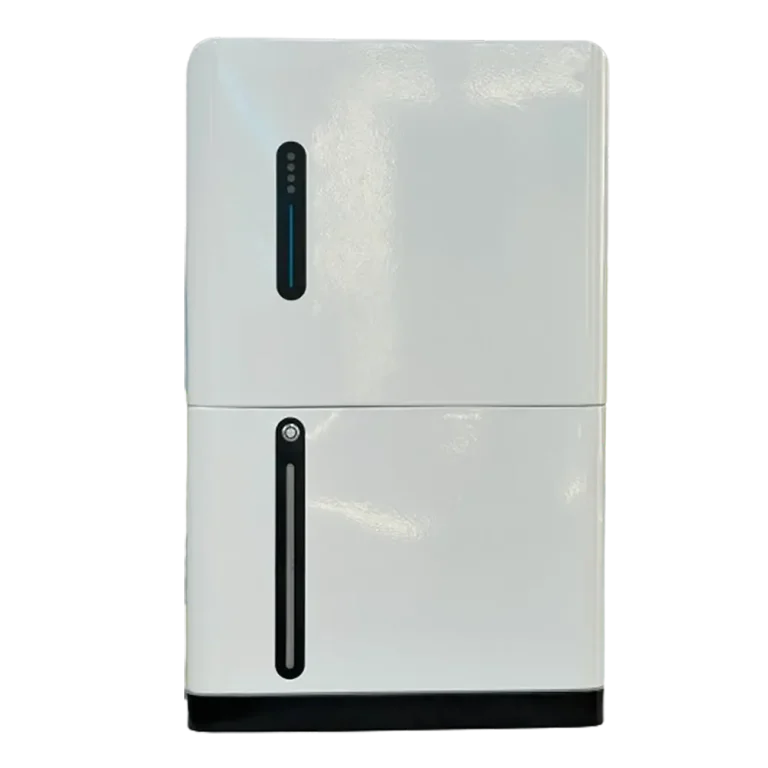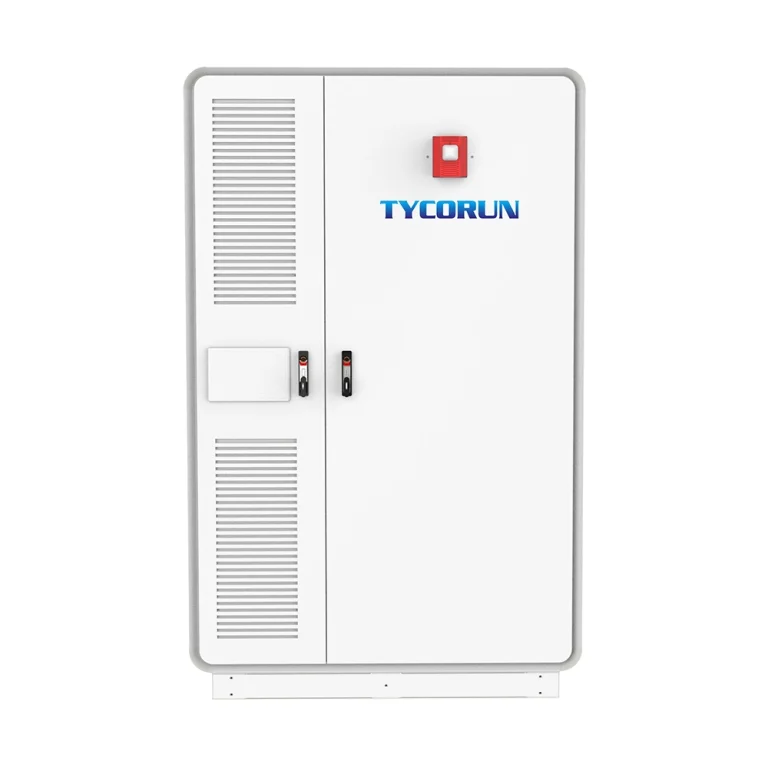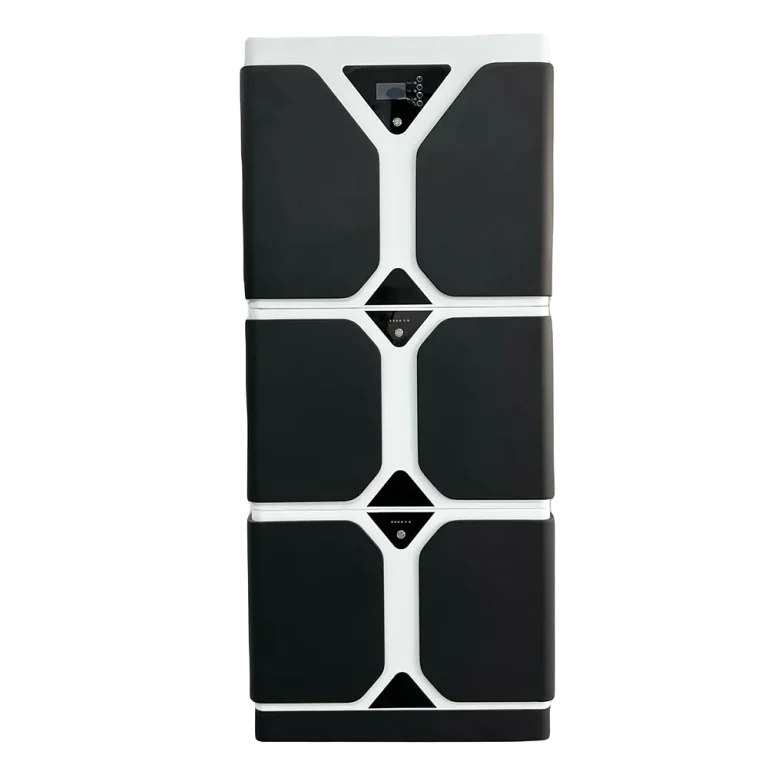
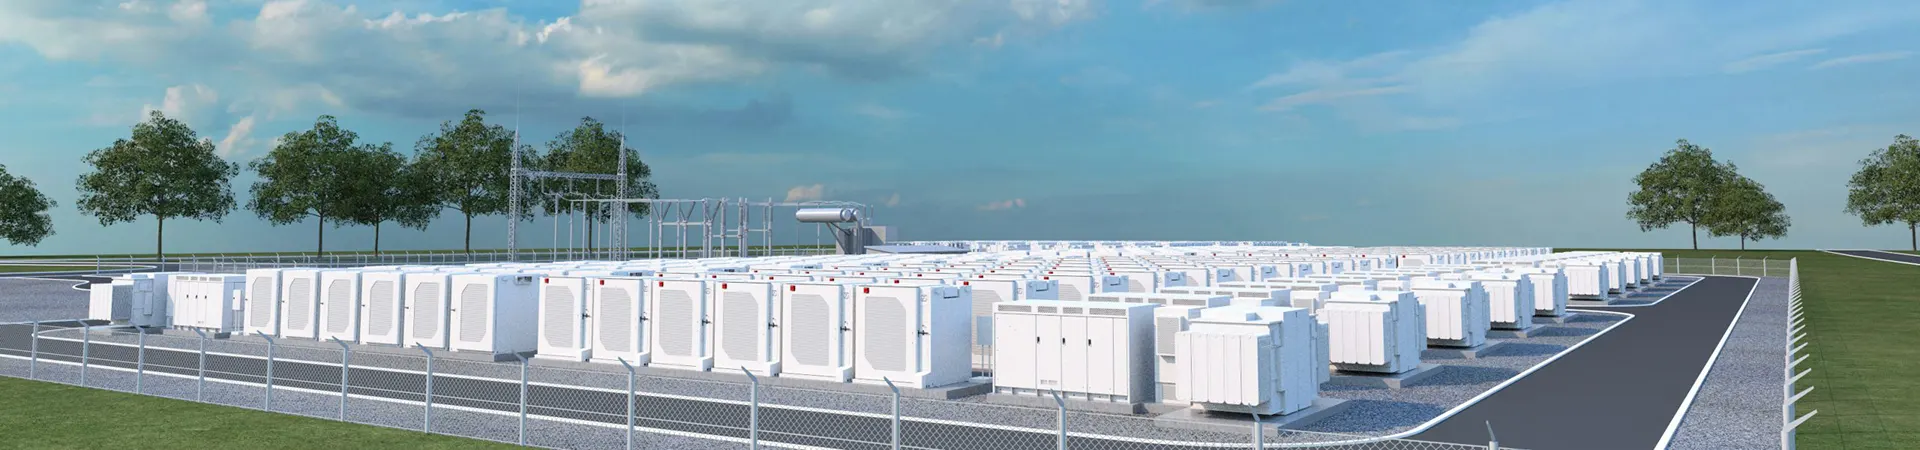


Die Anwendungsszenarien der Energiespeicherindustrie können hauptsächlich in drei Kategorien unterteilt werden: Stromversorgungsseite, Netzseite und Verbraucherseite: Energiespeicher, die auf der Stromversorgungsseite und der Netzseite installiert sind, werden als "Vorzähler-Energiespeicher" bezeichnet, während Energiespeicher auf der Verbraucherseite als "Batteriespeicher hinter dem Zähler“.
- Energiespeicherung vor dem Zähler: Auch bekannt als "großer Speicher", wird er hauptsächlich in neuen Energiekraftwerken, Stromnetzen und anderen Szenarien eingesetzt. Die Energiespeicherleistung ist groß und es handelt sich um eine energietechnische Investition. Der Schwerpunkt der Anwendung liegt auf Sicherheit und Stabilität;
- Energiespeicherung hinter dem Zähler: Für die industrielle, gewerbliche und private Nutzung ist die Energiespeicherleistung gering. Im Jahr 2022 werden 92% der installierten elektrochemischen Energiespeicherkapazität auf große Speicher entfallen, die damit eine führende Position einnehmen. Entsprechend den Unterschieden in den nachgelagerten Anwendungsszenarien für Energiespeicher sind auch die Produkte zur Integration von Energiespeichersystemen unterschiedlich.
Darüber hinaus stellen verschiedene Anwendungsszenarien unterschiedliche Anforderungen an die Komponenten von Energiespeichersystemen: industrielle und kommerzielle Energiespeichersysteme ist meist integriert und verwendet integrierte Schränke.
Die Energiespeicherkapazität ist relativ klein, die Systemfunktionen sind relativ einfach, und die Anforderungen an die Systemsteuerung sind geringer als bei Energiespeicherkraftwerken.
Aufgrund ihrer langen Betriebsdauer sind Energiespeicherkraftwerke schwieriger zu warten und erfordern höhere Kosten für Leistung, Sicherheit, Bau, Betrieb und Wartung des Energiespeichersystems.

Der globale Energiespeichermarkt ist hauptsächlich in zwei Kategorien unterteilt: die erste Kategorie ist reifen Märkten, wie Europa, den Vereinigten Staaten, Japan, Südkorea, Australien, etc., und die Marktnachfrage ist in der Regel stabil, die zweite Kategorie ist aufstrebenden Märkten, wie Brasilien, Irland, Indien, Afrika , Ägypten, usw., sind in der Zeit der explosiven Wachstum der neuen Nachfrage.
- Aus der Perspektive der reifen Märkte ist Europa der weltweit größte Markt für Energiespeicherung in Haushalten, wobei Deutschland, Italien und das Vereinigte Königreich zu den drei führenden Ländern zählen; die Nachfrage nach Energiespeicherinstallationen in Japan und Australien konzentriert sich ebenfalls auf Haushaltsspeicher hinter dem Zähler. Der US-amerikanische und der südkoreanische Markt werden von Energiespeichern auf der Vorderseite des Zählers dominiert.
- Aus der Perspektive der Schwellenländer sind Indien, Brasilien, Afrika und andere Regionen vor dem Hintergrund der Umgestaltung der Stromnetze und des raschen Aufstiegs neuer Energiemärkte ebenfalls in den Energiespeichermarkt eingetreten. Gemessen an der neu installierten Kapazität der globalen Energiespeicherung im Jahr 2022,
China, Europa und die Vereinigten Staaten werden jeweils 36%/26%/24% des Marktes ausmachen. China setzt dabei vor allem auf die Vor-Ort-Energiespeicherung, und die derzeitige Nachfrage ergibt sich hauptsächlich aus Chinas Politik der obligatorischen Zuteilung und Speicherung neuer Energie, während die Hauptnachfrage nach Vor-Ort-Energiespeichern in den Vereinigten Staaten aus dem Bau alter lokaler Stromnetze resultiert.

Nach Angaben von IHS Markit wird die CR5 der großen Speicherintegratoren in den Vereinigten Staaten im Jahr 2021 55% erreichen. Bei den großen Speicherintegratoren handelt es sich hauptsächlich um lokale Hersteller, von denen Fluence mit 18% an erster Stelle steht; der chinesische Energiespeicherintegrator Sungrow gehört zu den TOP10 der großen Speicherintegratoren in den Vereinigten Staaten.
Darüber hinaus vertreiben die chinesischen Integratoren von Energiespeichersystemen Sungrow, Canadian Solar, Kellu Electronics und BYD alle unter ihren eigenen Marken. Canadian Solar stützt sich auf die EPC-Abteilung der Gruppe, die seit Jahren Projektressourcen in den Vereinigten Staaten anhäuft. Die US-Lieferungen machen einen hohen Anteil aus.
Derzeit gibt es auf dem chinesischen Markt viele Anbieter von Energiespeichern, aber die Konzentration ist noch nicht hoch. Wenn Sie mehr über Hersteller von Energiespeichern wissen möchten, klicken Sie bitte auf Die 10 größten Hersteller von Energiespeicherbatterien in der Welt.

Da die nachgelagerten Anwendungen von Lithium-Ionen-Batterien in drei Bereiche unterteilt sind: Verbrauch, Leistung und Energiespeicherung, ist es von Bedeutung, die gesamte Entwicklung des Lebenszyklus der Industrie zu bewerten:
- Die Entwicklung der Wettbewerbsstruktur der Mobiltelefonhersteller hat vier Phasen durchlaufen: "Neue und alte Kräfte beginnen, einander zu konfrontieren - neue Kräfte treten ein und alte Kräfte ziehen sich zurück - neue Kräfte schalten aus - die Neuordnung endet und das Muster stabilisiert sich", und ist nun in einen Oligopolmarkt eingetreten;
- Mit Beginn des neuen Jahres 2023 haben die Automobilhersteller einen heftigen Preiskampf entfacht. Nachdem Tesla und BYD ihre Preise gesenkt hatten, zogen verschiedene Elektroautomarken nach und passten ihre Preise an. Da sich die Preise der Kostengrenze nähern, findet in der Branche eine Konsolidierung statt. Derzeit sind viele Integratoren von Energiespeichersystemen in den Markt eingetreten, aber die Branchenkonzentration ist noch gering. Mit der Einführung von Vorschriften für den Lebenszyklus der Branche und klaren Strategien werden Unternehmen, denen es an Kernkompetenzen fehlt Energiespeichertechnologien und nicht den Sicherheitsstandards entsprechen, werden aufgrund von Branchentrends abgeschafft.
Darüber hinaus befindet sich die Entwicklung von Energiespeichersystemen derzeit noch in einem frühen Stadium, und es gibt zwei Hauptentwicklungsmodelle:
- Entwicklungsmodell für professionelle Integratoren: sich auf seine eigenen Verbindungen konzentrieren und Drittanbieter positionieren. So haben z.B. Haibositron, Kellu Electronics usw. Wettbewerbsvorteile, da sie keinen Interessenkonflikt mit einigen Integratoren haben, über breite Vertriebskanäle verfügen und über Integratoren schnell eingeführt werden können;
- Integriertes Entwicklungsmodell: PCS- und Batteriehersteller verlängern die Wertschöpfungskette vertikal, indem sie die Hauptkomponenten von Energiespeichersystemen wie PCS und Batterien unabhängig produzieren und herstellen und die Systemintegration durch unabhängige Konstruktionsabteilungen abwickeln. Der Wettbewerbsvorteil liegt im integrierten Produktvertrieb, der zur Kostensenkung und Gewinnsteigerung beiträgt.
Schließlich haben Midstream-Unternehmen, die sich auf vier Hauptkomponenten spezialisiert haben, neben der Spezialisierung auf das Systemintegrationsgeschäft auch technische Vorteile bei der Geräteproduktion und expandieren in die Systemintegration.

In diesem Artikel werden die 10 größten Hersteller von Flüssigkeitskühlungsprodukten in China vorgestellt, nämlich Inspur Information, Sugon, Lenovo, Invicool, Goaland, Tsinghua Unigroup, TANATAL, Sugon, Alibaba Cloud und ZTE.

Chinesische Hersteller von Lithium-Ionen-Batterien bemühen sich auch kontinuierlich um die Erforschung geeigneterer Batterien für die industrielle und kommerzielle Energiespeicherung sowie für die Energiespeicherung im Haushalt. Dieser Artikel wird Top 10 hohe Kapazität Batteriezelle in China im Jahr 2023 vorstellen.
Der weltweite Markt für elektrochemische Energiespeicher wird bis 2030 voraussichtlich $120 Mrd. bis $150 Mrd. erreichen.

 +86 - 18925002618