

- Ressources pour les clients: Les clients en aval des produits commerciaux et industriel stockage de l'énergie sont dispersées, et les ressources de la clientèle constituent un avantage important. Ces ressources proviennent de l'accumulation d'autres entreprises, d'autres institutions centrales ou de l'acquisition de clients potentiels par le biais d'informations sur les plateformes existantes.
En outre, les avantages en termes de ressources sont liés à la localisation de l'entreprise, et les entreprises situées dans des endroits où la différence de prix entre les pics et les vallées est importante bénéficient d'un avantage de pionnier.
- Intégration des ressources: À l'avenir, le stockage d'énergie industriel et commercial devra desservir des centrales électriques virtuelles, obtenir des services auxiliaires et participer aux bénéfices du marché au comptant de l'électricité. Par conséquent, les entreprises qui disposent d'une plateforme d'intégration des ressources devraient bénéficier de modèles commerciaux riches à l'avenir et formeront également certaines barrières de marque.
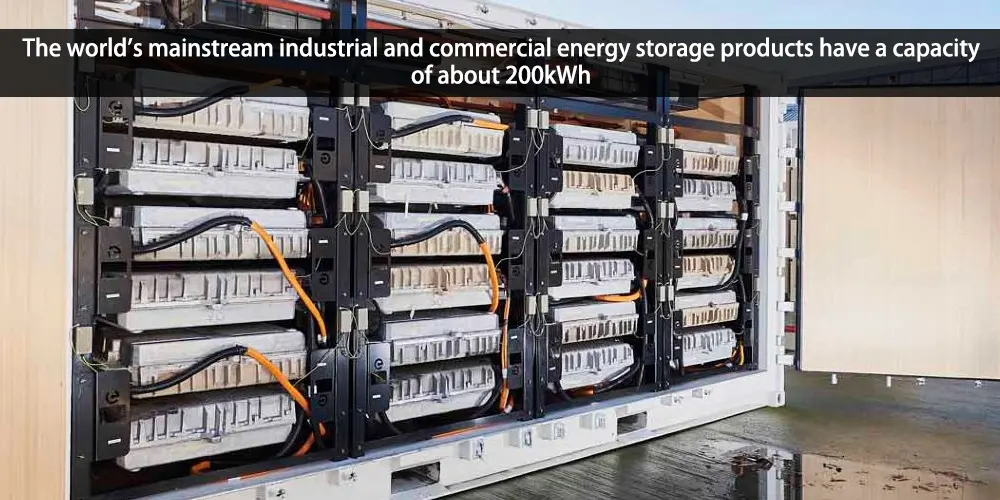
L'aval du stockage industriel et commercial de l'énergie est principalement constitué par les entreprises industrielles et commerciales. La rentabilité de l'investissement est l'un des principaux facteurs de la demande industrielle et commerciale, et la rentabilité du stockage industriel et commercial de l'énergie pourrait être considérablement améliorée en 2023.
- Côté demande: En cas de pénurie d'électricité, le stockage d'énergie industriel et commercial peut assurer un approvisionnement stable en électricité.
La demande d'électricité industrielle et commerciale de la Chine est forte, et l'offre et la demande d'électricité dans la plupart des régions sont serrées. En 2022, la consommation d'électricité de l'ensemble de la société sera de 8 633,2 milliards de kWh, soit une augmentation annuelle de 3,9%, et la consommation d'électricité industrielle sera de 5 594,3 milliards de kWh, soit une augmentation annuelle de 1,6%. On prévoit qu'en 2023, l'offre et la demande d'électricité seront serrées dans 6 provinces chinoises, et dans 17 provinces.
- L'aspect des revenusLa situation économique des réserves industrielles et commerciales s'améliore : la différence de prix entre le pic et la vallée se creuse et l'économie des réserves industrielles et commerciales s'améliore
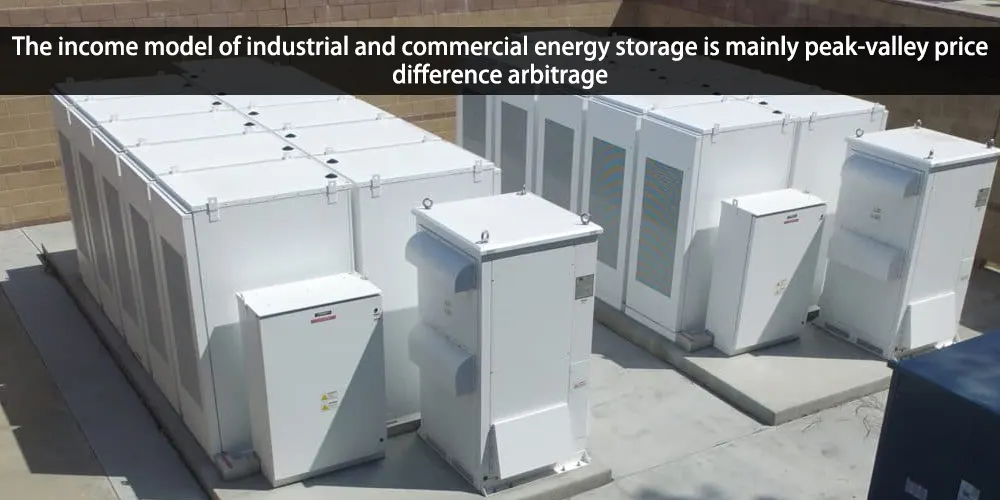
Le modèle de revenu du stockage industriel et commercial de l'énergie est principalement l'arbitrage des différences de prix entre les heures de pointe et les heures creuses, et l'économie de la double charge et de la double dépose est prédominante.
- Côté coûtsLe prix du carbonate de lithium a été divisé par deux et la marge bénéficiaire de l'industrie s'est élargie.
Les batteries représentent le coût le plus important des systèmes de stockage d'énergie. Le coût du système de stockage d'énergie se compose principalement de cinq éléments : le module de batterie, le système BMS, le conteneur (y compris le PCS, etc.), le génie civil et les coûts d'installation, ainsi que d'autres coûts de conception et de mise en service. Le matériau de la cathode est le principal coût des batteries au lithium. Le coût des batteries au lithium se compose de cinq matières premières principales :
- Matériau cathodique : la grande majorité des batteries domestiques de stockage d'énergie adoptent la voie du phosphate de fer-lithium ;
- Le matériau de l'électrode négative est le graphite ;
- L'électrolyte et le soluté utilisent généralement de l'hexafluorophosphate de lithium.
- Diaphragme ;
- Feuille de cuivre pour piles au lithium. Si l'on prend l'exemple des batteries au phosphate de fer lithié, le matériau de la cathode représente le coût le plus important, soit 37%.
Depuis 2022Q4, le prix du carbonate de lithium a chuté, et le prix des matériaux de cathode pour les batteries au phosphate de fer lithié a également chuté en conséquence. Au 30 juin 2023, le prix du carbonate de lithium est tombé à 307 000 yuans/tonne, soit une baisse de plus de 45% par rapport au point le plus haut de l'année dernière ; le prix du matériau de cathode du phosphate de fer lithié est tombé à 97 000 yuans/tonne, soit une baisse de plus de 45% .
En tant que coût le plus important du système de stockage de l'énergie, la réduction de moitié du prix des batteries permet de relâcher la pression sur les coûts et d'accroître la rentabilité du secteur.
1) Stockage d'énergie industriel et commercial avec une charge et une décharge
Le TRI du stockage d'énergie industriel et commercial pour une charge et une décharge est de 6,93%, et le LCOS est de 0,76 yuan/kWh. Le TRI de deux charges et de deux décharges du stockage d'énergie industriel et commercial est de 16,29%, et le LCOE est de 0,44 yuan/kWh.
2) Du point de vue de l'analyse de sensibilité, les autres conditions restent inchangées. Avec un coût EPC de 1,7 yuan/Wh, lorsque la différence de prix entre la pointe et la vallée est supérieure à 0,86 yuan, le TRI du stockage industriel et commercial de l'énergie peut atteindre 8%. Il est supérieur à 0,64 yuan/kWh, et le TRI du stockage industriel et commercial de l'énergie atteint 8%, ce qui est économique.
3) Le stockage industriel et commercial de l'énergie est très sensible à la différence de prix entre les heures de pointe et la vallée. La différence de prix entre les heures de pointe et la vallée augmente de 0,1 yuan/kWh, et le TRI augmente d'environ 5%.
Si l'on considère que le stockage industriel et commercial de l'énergie n'est pas nécessairement en mesure d'effectuer deux cycles complets et que les autres conditions restent inchangées, une différence de prix entre le pic et la vallée supérieure à 0,7 yuan/kWh (entre 0,60 et 0,78 yuan/kWh) peut permettre d'atteindre une probabilité relativement élevée et d'obtenir un bon revenu. Les principaux indicateurs de l'économie du stockage industriel et commercial de l'énergie sont la différence de prix entre le pic et la vallée et le coût d'investissement.
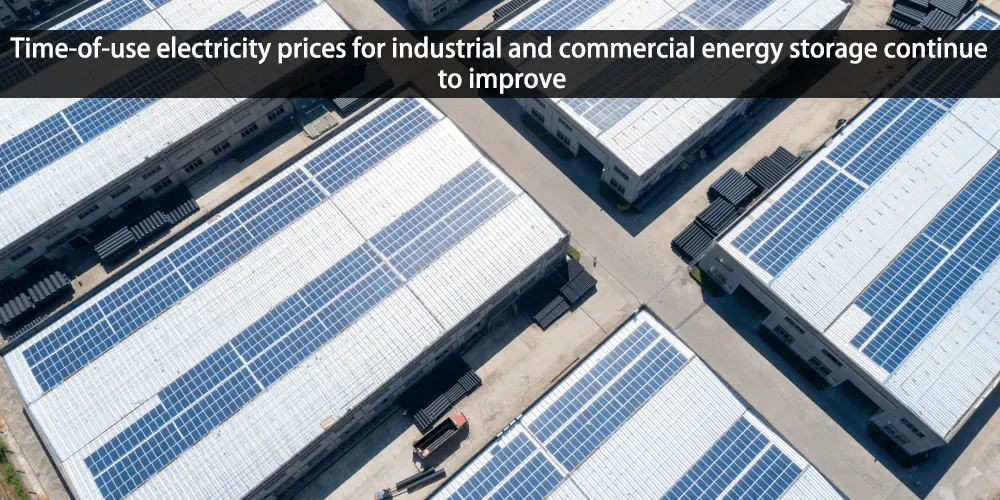
(2) La différence de prix entre la pointe et la vallée continue de se creuser, et le prix de l'électricité en fonction de l'heure de consommation continue de s'améliorer.
Dans 19 provinces chinoises, la différence de prix entre les heures de pointe et la vallée est supérieure à 0,7 yuan/kWh, et la différence de prix s'accroît. 0,7 yuan/kWh est la valeur seuil de la différence de prix entre le pic et la vallée pour que le stockage d'énergie industriel et commercial soit rentable. En termes de changements quantitatifs, de juillet 2022 à juillet 2023, le nombre de provinces chinoises ayant une différence de prix de pointe à vallée supérieure à 0,7 yuan/kWh est passé de 16 à 19.
En ce qui concerne l'évolution de la différence de prix, la différence de prix entre les pointes et les vallées a augmenté dans 20 régions. Par exemple, la province de Jiangxi est passée de 0,3934/kWh à 0,8225/kWh, et la province de Shandong de 0,7036/kWh à 0,8102/kWh. La différence de prix entre le pic et la vallée dans diverses régions s'est généralement accrue, ce qui signifie que l'espace d'arbitrage pour l'allocation de stockage d'énergie industriel et commercial s'est élargi.

Cet article résume les 10 principaux fabricants de batteries de stockage d'énergie au niveau mondial. Il s'agit de CATL, BYD, EVE, REPT,HTHIUM, Great Power, Envision Energy, CALB, GOTION HIGH-TECH, Ganfeng Lithium.
Poussée par l'objectif de transformation énergétique, l'industrie espagnole du stockage de l'énergie est pleine de potentiel, avec une innovation technologique et des progrès continus. Le gouvernement a apporté un soutien important en termes de fonds et de politiques, et les perspectives de développement sont prometteuses.
Avec la mondialisation de la transformation de l'énergie, le stockage de l'énergie électrique est devenu plus populaire sur le marché ces dernières années. Le marché mondial du stockage de l'énergie est plein de défis et d'opportunités.
 +86 - 18925002618