

- Kundenressourcen: Die nachgelagerten Kunden von kommerziellen und Industrie Energiespeicherung sind verstreut, und Kundenressourcen sind ein wichtiger Vorteil. Kundenressourcen entstehen durch die Ansammlung anderer Unternehmen, durch andere zentrale Einrichtungen oder durch die Akquise potenzieller Kunden über bestehende Plattforminformationen.
Darüber hinaus hängen die Ressourcenvorteile mit dem Standort des Unternehmens zusammen, und Unternehmen an Orten mit einem großen Preisunterschied zwischen Spitzen- und Talpreisen haben einen First-Mover-Vorteil.
- Integration der Ressourcen: In Zukunft müssen industrielle und kommerzielle Energiespeicher virtuelle Kraftwerke bedienen, Hilfsdienste erbringen und an den Vorteilen des Spotmarktes für Strom teilhaben. Daher wird erwartet, dass Unternehmen, die über eine Plattform zur Ressourcenintegration verfügen, in Zukunft in den Genuss vielfältiger Geschäftsmodelle kommen und auch bestimmte Markenbarrieren bilden werden.
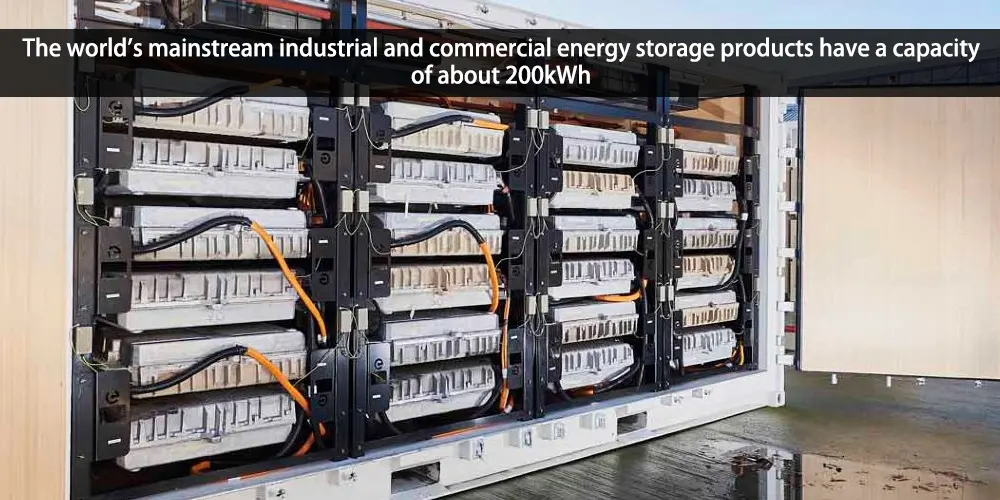
Abnehmer der industriellen und gewerblichen Energiespeicherung sind vor allem Industrie- und Gewerbebetriebe. Ob die Investition wirtschaftlich ist, ist einer der wichtigsten Faktoren für die industrielle und gewerbliche Nachfrage, und die Wirtschaftlichkeit der industriellen und gewerblichen Energiespeicherung könnte sich im Jahr 2023 erheblich verbessern.
- Nachfrageseite: In Zeiten der Stromknappheit können industrielle und kommerzielle Energiespeicher eine stabile Stromversorgung gewährleisten
Die industrielle und gewerbliche Stromnachfrage in China ist groß, und in den meisten Gebieten sind Angebot und Nachfrage nach Strom knapp. Im Jahr 2022 wird der Stromverbrauch der gesamten Gesellschaft 8.633,2 Mrd. kWh betragen, was einem Anstieg von 3,9% im Vergleich zum Vorjahr entspricht, und der industrielle Stromverbrauch wird 5.594,3 Mrd. kWh betragen, was einem Anstieg von 1,6% im Vergleich zum Vorjahr entspricht. Für das Jahr 2023 wird in 6 Provinzen Chinas eine knappe Stromversorgung und -nachfrage und in 17 Provinzen eine knappe Stromversorgung und -nachfrage vorhergesagt.
- Die EinkommensseiteDer Preisunterschied zwischen Spitze und Tal vergrößert sich, und die Wirtschaftlichkeit der industriellen und gewerblichen Reserven verbessert sich.
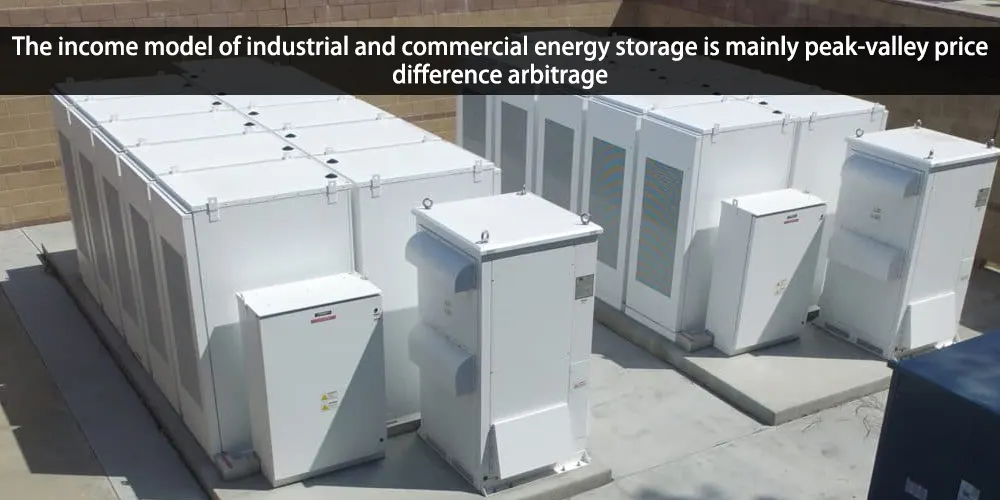
Das Einkommensmodell der industriellen und kommerziellen Energiespeicherung besteht hauptsächlich in der Arbitrage von Preisunterschieden zwischen Spitzen und Tälern, und die Wirtschaftlichkeit von zwei Aufladungen und zwei Ablegungen steht im Vordergrund.
- KostenseiteDer Preis für Lithiumkarbonat hat sich halbiert, und die Gewinnspanne der Industrie ist gestiegen.
Die Batterien sind der größte Kostenfaktor bei Energiespeichersystemen. Die Kosten des Energiespeichersystems setzen sich im Wesentlichen aus fünf Teilen zusammen: Batteriemodul, BMS-System, Container (einschließlich PCS usw.), Tiefbau- und Installationskosten sowie sonstige Kosten für Konstruktion und Inbetriebnahme. Das Kathodenmaterial ist der Hauptkostenfaktor der Lithiumbatterie. Die Kosten für Lithiumbatterien setzen sich aus fünf Hauptrohstoffen zusammen:
- Als Kathodenmaterial wird bei der überwiegenden Mehrheit der Energiespeicherbatterien für den Hausgebrauch Lithium-Eisenphosphat verwendet;
- Das Material der negativen Elektrode ist Graphit;
- Als Elektrolyt und Lösungsmittel wird in der Regel Lithiumhexafluorophosphat verwendet.
- Zwerchfell;
- Kupferfolie für Lithiumbatterien. Bei Lithium-Eisenphosphat-Batterien zum Beispiel macht das Kathodenmaterial mit 37% den größten Anteil der Kosten aus.
Der Preis für Lithiumkarbonat hat sich halbiert, und der Druck auf die Kostenseite hat sich aufgelöst. 2022Q4 ist der Preis für Lithiumkarbonat stark gesunken, und der Preis für Kathodenmaterial für Lithium-Eisenphosphat-Batterien ist ebenfalls entsprechend gefallen. Bis zum 30. Juni 2023 ist der Preis für Lithiumkarbonat auf 307.000 Yuan/Tonne gefallen, was einem Rückgang von mehr als 45% gegenüber dem Höchststand im letzten Jahr entspricht; der Preis für Lithiumeisenphosphat-Kathodenmaterial ist auf 97.000 Yuan/Tonne gefallen, was einem Rückgang von mehr als 45% entspricht.
Die Halbierung des Batteriepreises als wichtigstem Kostenfaktor des Energiespeichersystems entlastet die Kostenseite und erhöht die Rentabilität der Branche.
1) Industrielle und kommerzielle Energiespeicher mit einer Lade- und einer Entladestation
Der IRR der industriellen und kommerziellen Energiespeicherung für eine Ladung und eine Entladung beträgt 6,93%, und die LCOS liegen bei 0,76 Yuan/kWh. Der IRR von zwei Ladungen und zwei Entladungen der industriellen und gewerblichen Energiespeicherung beträgt 16,29%, und die LCOE liegen bei 0,44 Yuan/kWh.
2) Aus der Perspektive der Sensitivitätsanalyse bleiben die anderen Bedingungen unverändert. Bei EPC-Kosten von 1,7 Yuan/kWh und einer Preisdifferenz von mehr als 0,86 Yuan zwischen Spitze und Tal kann der IRR der industriellen und kommerziellen Energiespeicherung 8% erreichen. Er beträgt mehr als 0,64 Yuan/kWh, und der IRR der industriellen und kommerziellen Energiespeicherung erreicht 8%, was wirtschaftlich ist.
3) Die industrielle und kommerzielle Energiespeicherung reagiert sehr empfindlich auf die Preisdifferenz zwischen Spitzen- und Tallage. Die Preisdifferenz zwischen Spitzen- und Tallage steigt um 0,1 Yuan/kWh, und der IRR steigt um etwa 5%.
In Anbetracht der Tatsache, dass industrielle und kommerzielle Energiespeicher nicht unbedingt in der Lage sind, zwei vollständige Zyklen zu durchlaufen, kann unter der Voraussetzung, dass die anderen Bedingungen unverändert bleiben, eine Peak-to-Valley-Preisdifferenz von über 0,7 Yuan/kWh (zwischen 0,60-0,78 Yuan/kWh) mit relativ hoher Wahrscheinlichkeit ein gutes Einkommen erzielen. Die wichtigsten Indikatoren für die Wirtschaftlichkeit der industriellen und kommerziellen Energiespeicherung sind die Preisdifferenz zwischen Spitzen- und Talstation und die Investitionskosten.
(2) Der Preisunterschied zwischen Spitzen- und Talstrom wird immer größer, und der Preis für verbrauchsabhängigen Strom verbessert sich weiter.
In 19 Provinzen Chinas ist der Preisunterschied zwischen Spitzen- und Talstrom größer als 0,7 Yuan/kWh, und der Preisunterschied nimmt zu. 0,7 Yuan/kWh ist der Schwellenwert für die Preisdifferenz zwischen Spitzen- und Talstrom, ab dem die Energiespeicherung für Industrie und Gewerbe wirtschaftlich ist. Was die quantitativen Veränderungen angeht, so hat sich die Zahl der Provinzen in China mit einer Preisdifferenz von mehr als 0,7 Yuan/kWh zwischen Juli 2022 und Juli 2023 von 16 auf 19 erhöht.
Was die Veränderungen der Preisdifferenz betrifft, so stieg die Preisdifferenz zwischen Spitzen- und Talstation in 20 Regionen. So stieg beispielsweise die Provinz Jiangxi von 0,3934/kWh auf 0,8225/kWh und die Provinz Shandong von 0,7036/kWh auf 0,8102/kWh. Der Preisunterschied zwischen den Spitzen- und Talpreisen in den verschiedenen Regionen hat sich generell vergrößert, was bedeutet, dass sich der Arbitragebereich für die Zuteilung von industriellen und gewerblichen Energiespeichern vergrößert hat.

Dieser Artikel fasst die 10 größten Hersteller von Energiespeicherbatterien weltweit zusammen. Sie sind CATL, BYD, EVE, REPT, HTHIUM, Great Power, Envision Energy, CALB, GOTION HIGH-TECH, Ganfeng Lithium.
Angetrieben von dem Ziel der Energiewende ist die spanische Energiespeicherindustrie voller Potenzial, mit kontinuierlicher technologischer Innovation und Fortschritt. Die Regierung hat starke Unterstützung in Form von Finanzmitteln und politischen Maßnahmen geleistet, und die Aussichten für die künftige Entwicklung sind gut.
Mit der Globalisierung der Energiewende ist die elektrische Energiespeicherung in den letzten Jahren auf dem Markt immer beliebter geworden. Der globale Energiespeichermarkt ist voller Herausforderungen und Chancen.
 +86 - 18925002618