

 .

Gli Stati Uniti sono il mercato dell'accumulo di energia più grande e in più rapida crescita al mondo.
Secondo le statistiche, la nuova capacità installata di accumulo di energia elettrochimica negli Stati Uniti raggiungerà i 4,80GW/12,2GWh nel 2022, con un aumento anno su anno di 37%/16%, con una nuova potenza e una nuova capacità che raggiungono nuovi massimi.

Nel 2023Q1, la nuova capacità installata di accumulo di energia elettrochimica negli Stati Uniti ha raggiunto 0,78GW/2,15GWh, con un calo di 19%/25% rispetto all'anno precedente, dovuto principalmente al ritardo della capacità installata e dei progetti di connessione alla rete.
In termini di caratteristiche della capacità installata, l'accumulo di energia industriale e commerciale e l'accumulo di energia domestica hanno poche restrizioni sulla connessione alla rete e l'avanzamento del progetto è normale, con entrambe le espansioni nel 2023Q1.
Con l'attuazione delle politiche dell'IRA e dell'ITC, gli Stati Uniti hanno introdotto obiettivi di installazione di accumuli di energia e piani di sovvenzione per l'accumulo di energia, promuovendo lo sviluppo globale dei mercati statunitensi della distribuzione e dell'accumulo di energia fotovoltaica, dell'accumulo di energia indipendente e dell'accumulo domestico.
Il disegno di legge IRA stimola il rapido sviluppo dei progetti di accumulo di energia: viene ampliata la portata dei sussidi:
① Oltre alla distribuzione e all'accumulo fotovoltaico, possono beneficiare del credito d'imposta sia l'accumulo indipendente su larga scala che l'accumulo domestico. Inoltre, il rapporto di credito di base è aumentato a 30%.

② Il tempo di sovvenzione è esteso: Il credito d'imposta ITC è esteso al 2033; il requisito del tempo di stoccaggio: sono necessarie più di 4 ore di stoccaggio.
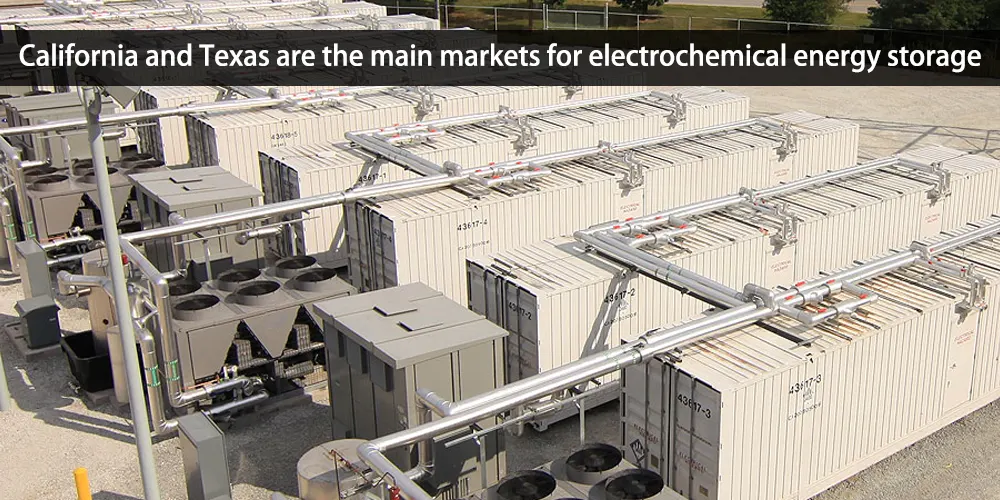
La capacità di accumulo di energia installata negli Stati Uniti è distribuita principalmente nelle aree con grandi impianti fotovoltaici e la California, la Florida e il Texas, che sono a corto di energia, sono ai primi posti. La California e il Texas sono i principali mercati per l'accumulo di energia elettrochimica negli Stati Uniti.
La California occupa la quota di mercato più alta degli Stati Uniti nel campo dell'accumulo di energia grazie al Self-Generation Incentive Program (SGIP).
La California ha lanciato lo SGIP nel 2001 per incoraggiare la generazione distribuita di energia da parte degli utenti, tra cui l'energia eolica, le celle a combustibile e i motori a combustione interna, accumulo di energia fotovoltaica e altri tipi di tecnologia. Dal 2011, l'accumulo di energia è stato incluso nell'ambito di supporto dello SGIP.
L'ERCOT del Texas è una rete elettrica regionale relativamente indipendente del Nord America. In Texas sono presenti molte centrali fotovoltaiche e parchi eolici di grandi dimensioni, che richiedono l'ingresso nel sistema elettrico di risorse di accumulo di energia regolabili più affidabili.
Nel 2022-23, il carico di energia elettrica del Texas ha toccato più volte di seguito i massimi storici. Pertanto, lo sviluppo dell'accumulo di energia ha formato un consenso in Texas e molti progetti di accumulo di energia in costruzione saranno completati nei prossimi anni.
In scenari segmentati, lo stoccaggio di energia si divide in tre mercati: stoccaggio di grandi dimensioni, industriale e commerciale e domestico. Lo stoccaggio di energia industriale e commerciale e lo stoccaggio domestico hanno ampi margini di profitto e modelli di profitto più diversificati; il livello di profitto delle grandi riserve è basso, ma la scala è ampia.
L'accumulo di energia domestica negli Stati Uniti è iniziato più tardi rispetto all'Europa, ma la popolazione, l'economia e le condizioni di vita determinano uno spazio di mercato molto più ampio di quello europeo. Gli abitanti americani hanno una maggiore capacità di spesa e preferiscono i marchi piuttosto che l'economicità.

Nel mercato statunitense dei terminali sono già presenti molti marchi, soprattutto nel settore dell'accumulo di energia per uso domestico, che ha già formato un modello relativamente stabile. Tesla rappresenta più di 50%, seguita dalla sudcoreana LG Chem, con circa 20%. Seguono Enphase solaredge, SMA, Generac, Panasonic e altri.
Poiché lo spazio di mercato è sufficientemente ampio, il grande mercato dello storage lascia più spazio agli integratori di sistemi cinesi. Tra i I 10 principali produttori di batterie per l'accumulo di energia nel mondoIl sistema di accumulo di energia di BYD è stato implementato su larga scala in Nord America, con spedizioni che supereranno i GWh nel 2022.
Tuttavia, negli Stati Uniti sono cresciuti numerosi integratori di sistemi di accumulo di energia con un'influenza a livello mondiale, come Flunence, NextEra Energy, FlexGen, Powin, ecc.


 +86 - 18925002618